
Egal, um welche politische Maßnahme es geht – ob Klimageld, Bafög-Erhöhung oder Kindergrundsicherung – alles mögliche gilt als “nicht finanzierbar”. Ganz so, als wäre der Staatshaushalt genau so budget constrained wie ein insolventer Haushalt.
Die deutsche Politik hat sich eine historische Minute lang tatsächlich gehalten, hat so gehandelt, als würde die Welt tatsächlich so funktionieren. Inzwischen aber gab es so viele Situationen, in denen plötzlich sehr viel Geld locker gemacht wurde, dass man sich schon fragen kann, wieso dann nicht auch für anderes?
Die Polemik greift allerdings zu kurz: Die führenden Politiker und diskurswirksamen Menschen glauben wirklich, dass Staatsschulden zwar im Einzelfall immer möglich sind – so wie man sich kurzfristig für ein neues Sofa verschulden kann –, aber mittelfristig sichergestellt werden muss, dass man andere Ausgaben zurückfährt, sodass ein ausgeglichenes Budget steht. Die Lebensweisheit Merkels schwäbischer Hausfrau “Man kann nicht auf Dauer über seine Verhältnisse leben” wird an der Spitze deutscher Politik und in maßgeblichen Teilen der volkswirtschaftlichen Politikberatung tatsächlich geglaubt.
Diese Idee, dass der Staatshaushalt also grundsätzlich das gleiche ist wie der eines Privathaushalts oder der eines Unternehmens, bleibt also präsent und wackelt überhaupt nicht mit, jetzt wo die schwarze Null nicht mehr steht. Aber dadurch, dass es täglich in der Zeitung steht und in Klassenzimmern als elementare Einsicht in die Erwachsenenwelt der Abwägungen und Zielkonflikte präsentiert wird, ist es nicht richtiger.
Angegriffen wird er von Vertreter:innen der Modern Monetary Theory (MMT) – mit vielen guten Argumenten, aber auch einigen Übertreibungen. Diese Artikelreihe will klären: Ist es für den Fiskus gefährlich, sich zu verschulden? Wenn nein: Welche ökonomischen Zielkonflikte gibt es wirklich bei Staatsmaßnahmen? Und: Welchen Gefahren wäre eine Regierung ausgesetzt, die das Narrativ der schwäbischen Hausfrau nicht mehr mitträgt?
Die Teile der Reihe
Die Mär von den Grenzen staatlicher Verschuldungsfähigkeit
Die realen Grenzen – Was der staatliche Anspruch auf reale Ressourcen bewirken kann
Die politischen Grenzen der Staatsverschuldung in bürgerlichen Staaten
Gemeinsame Währung, getrennte Fiskalpolitik – Die europäische Staatsschuldenkrise
Nachholende Entwicklung – Wenn Staaten im Ausland mehr einkaufen wollen als sie zu verkaufen haben
Die politischen Grenzen der Staatsverschuldung in bürgerlich orientierter Peripherie
Die Mär von den Grenzen staatlicher Verschuldungsfähigkeit
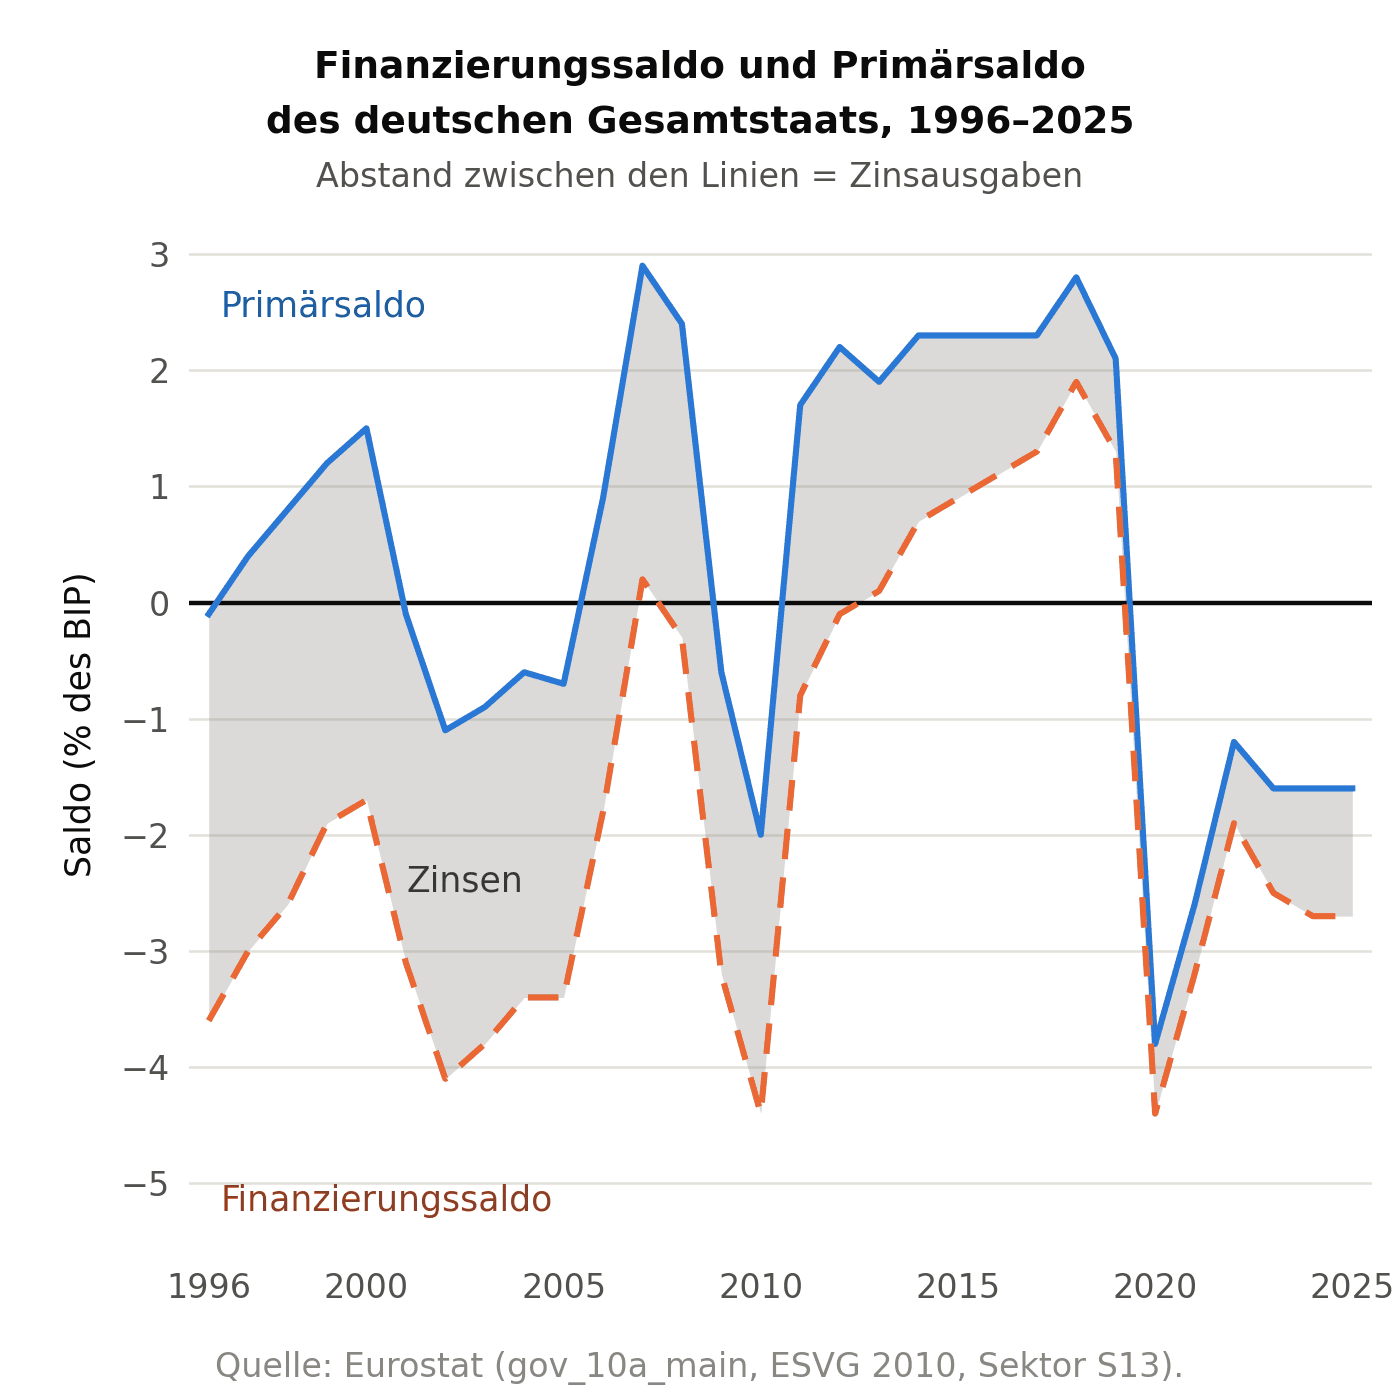
Dieser Artikel will nicht klären, wieso sich das Märchen so hartnäckig hält. Er will es widerlegen. Dafür müssen wir uns zunächst von der Argumentationsfigur der schwäbischen Hausfrau hin zu den populären Theorien bewegen, die diese Figur untermauern wollen. Dabei ist der Gedanke meist so simpel: Die Gläubiger des Fiskalstaates – auch gern passiv “Finanzmarkt” genannt – werden umso mehr Zinsen verlangen, umso unsolider die Haushaltsführung. Die Zinsen, die der Fiskalstaat auf seine Schulden zahlt, werden als Kreditwürdigkeitsschätzung interpretiert. Würde der Staat es übertreiben, würde er irgendwann gar keine Kreditwürdigkeit haben und damit auch gar keine Kredite mehr erhalten.

Das klingt erstmal plausibel, ist aber, wenn Regierungen sich in ihrer eigenen Währung verschulden, weder empirisch wahr, noch theoretisch logisch. So anschaulich wie möglich durchgespielt an einem konkreten Beispiel, dem Klimageld: Was würde passieren, wenn der Staat es auszahlen würde und diese Mehrausgaben mit zusätzlicher Verschuldung finanzieren?
Finanzmechanisch ist es so, dass ein Staat sein Hauptkonto bei der Zentralbank unterhält. Bei der Zentralbank haben zudem die Geschäftsbanken ihre Konten und dort wird der Zahlungsverkehr zwischen Fiskus und Banken und zwischen den Geschäftsbanken untereinander abgewickelt. Der Fiskus kann mit seinem Konto bei der Zentralbank ebenso wenig ins Minus gehen wie die Geschäftsbanken. Zentralbanken machen den Geschäftsbanken häufig Kreditangebote, diese sind allerdings nur gegen Hinterlegen von Sicherheiten verfügbar.1
Der Fiskus muss also zunächst dafür sorgen, dass er mehr Geld auf seinem Konto hat, um es dann auszahlen zu können. Also muss er sich zunächst das zusätzliche Geld am Anleihemarkt beschaffen. Zur Vereinfachung lassen wir ihn kurzfristige Staatsschulden emittieren, sagen wir Laufzeit 12 Monate (sogenannte Bubills). Er wird diese vor allem an Finanzinstitutionen verkaufen, vereinfacht sprechen wir von Banken. Er wird dafür einen Zins etwa in Höhe des Leitzinses anbieten.
Warum? Bubills sind risikolose kurzfristige Schuldpapiere, und das Zinsniveau für risikolose kurzfristige Schulden ist kein Marktpreis, sondern der Leitzins: Die Zentralbank setzt ihn, um die Inflation zu steuern – einen „natürlichen“ Zins, an dem sich der Fiskus messen lassen müsste, gibt es im Kreditsystem nicht.2
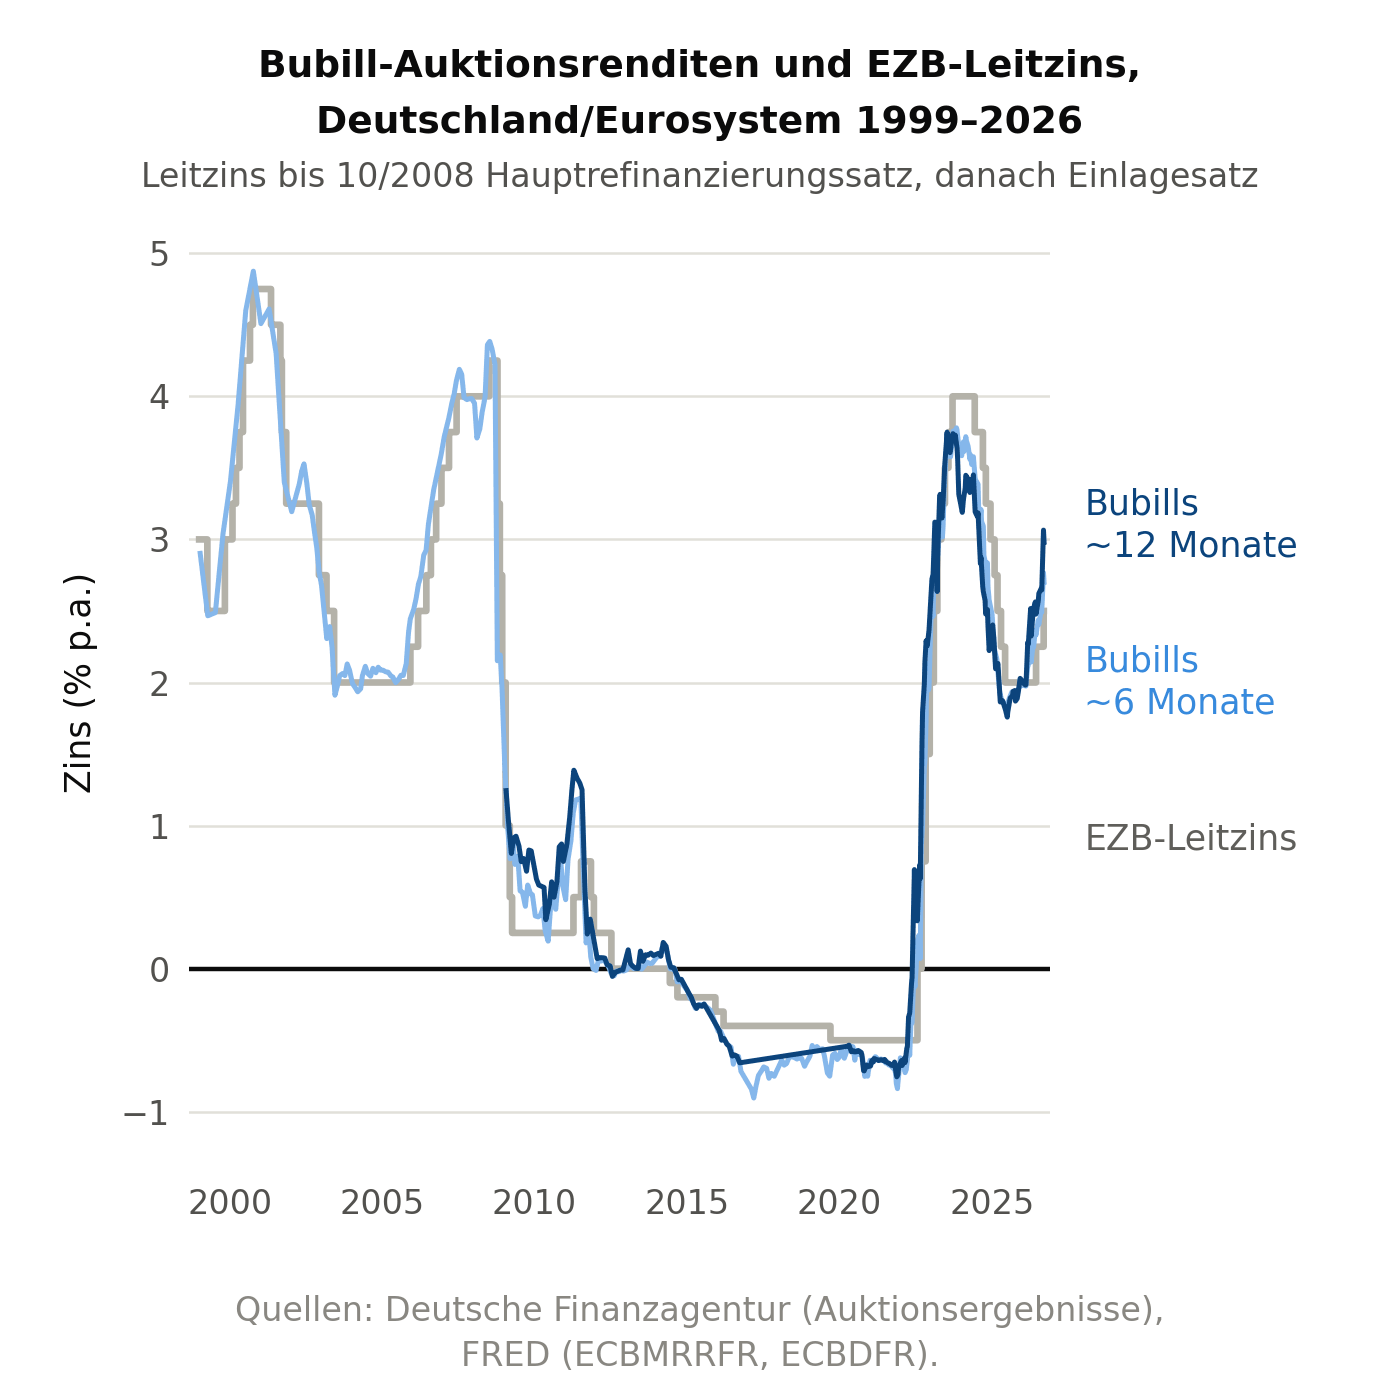
Das einzige Risiko, das der Kauf von Bubills für Geschäftsbanken mit sich bringt, ist, dass wenn die Zentralbank den Leitzins während der Laufzeit dieser Bubills erhöht, diese an Wert verlieren. Genau so gilt aber auch umgekehrt, dass, wenn die Zentralbank den Leitzins senkt, die Bubills an Wert gewinnen. Dieser Effekt wird bei längeren Laufzeiten sehr relevant. Längere Laufzeiten sind aber optional und deswegen hier auch nicht behandelt. Bei kürzeren Laufzeiten spielt er keine Rolle – und nichts und niemand hindert den Fiskus daran, sich nur kurzfristig zu verschulden.
Die Zinsen, die der Fiskus zahlen muss, stehen also völlig unabhängig von irgendwelchen Finanzmärkten fest. Aber wie kann das sein? Das unterstellt doch, dass es immer Appetit für diese Papiere gibt, ansonsten müsste doch der Angebotsüberhang die Preise senken, also die Zinsen steigern?
Genau so ist es auch: für Bubills gibt es immer „Appetit“. Und das ist auch keine Besonderheit der deutschen Papiere die irgendetwas damit zu tun hat, dass sich Deutschland so lange so hart von Neuverschuldung abgehalten hat, sondern liegt in der Natur der Sache.
Erstens werden die Papiere gern gekauft, weil man sich als Geschäftsbank bei der Zentralbank nach Belieben mit diesem Papier refinanzieren kann, das bedeutet, Geschäftsbanken können diese Bubills als Sicherheit hinterlegen, um sich von der Zentralbank frisches Geld zu leihen. Sie verzichten also nur kaum auf Liquidität. Aber nicht einmal das wäre erforderlich, denn zweitens ist es so, dass die Konsequenzen der schuldenfinanzierten Staatsmaßnahmen selbst, in diesem Fall die Auszahlung des Klimagelds, zusätzliche Liquidität im Geschäftsbankensektor erzeugt, die den Appetit nach risikolosem Schuldpapier direkt begründet, wie wir gleich merken werden.
Schritt für Schritt: Der Fiskalstaat emittiert die Bubills und verkauft sie an die Banken. Der Saldo des Zentralbankkontos des Fiskalstaats erhöht sich um sagen wir 20 Mrd. €, der Saldo der kaufenden Geschäftsbanken bei der Zentralbank sinkt um 20 Mrd. €. Zunächst sind die Banken also in Zentralbankgeld illiquider geworden. Aber der Fiskalstaat will ja keinen Schatz horten, sondern das Klimageld auszahlen. Er weist also die Zentralbank an, den Bürger:innen jeweils sagen wir 250 € auszuzahlen. Da die Bürger:innen ihre Girokonten bei den Geschäftsbanken haben, haben die Geschäftsbanken nun ihre Zentralbankliquidität zurück. Und nicht nur das: Zusätzlich haben sie ein verzinsliches Papier, das ihnen Mehreinnahmen generiert und zusätzliche Liquidität verschafft, weil sie sich bei der Zentralbank mit ihm als Sicherheit jederzeit refinanzieren können.
Dabei haben sich die Bilanzen der Geschäftsbanken schlichtweg verlängert, Buchgeld wurde geschaffen. Die geltenden Bilanzregeln, die den Banken vorschreiben, wie viel Eigenkapital sie relativ zu ihrer Bilanzsumme aufweisen müssen, schreiben übrigens genau 0 % pro gehaltener Staatsschuld vor, weshalb hierfür auch kein zusätzliches Eigenkapital erforderlich ist. Das ist aber keine versteckte Maßnahme des Fiskalstaates, sich seine eigene Verschuldungsfähigkeit zu subventionieren, sondern die 0 % sind gerecht: Die Anlage ist ja vollkommen risikolos, der Staat kann Schulden in seiner eigenen Währung immer zurückzahlen.
Das Ergebnis:
Staatsverschuldung: + 20 Mrd €
Zusätzliche jährliche fiskalische Zinsschuld: + 450 Mio €
Bankbilanzen: + 20 Mrd €
Zusätzlicher jährlicher Gewinn der Banken: + 450 Mio €
Girokonten der Haushalte: + 20 Mrd €
Zentralbankbilanz: unverändert
Das sind die direkten Konsequenzen. Übrig bleibt nur noch, zu betrachten, was die Haushalte mit ihren zusätzlichen Girokonto-Salden anfangen.
Einen Teil dieser zusätzlichen Girokontosalden werden Haushalte und Unternehmen selbst anlegen, weil sie sie nicht direkt weiterverwenden wollen. Nehmen wir vereinfacht an, dass sie dazu den Banken die Bubills abkaufen, um selbst statt 0 % aufs Girokonto zu erhalten, 2,25 % zu beziehen. Dann würde ein Teil der gestiegenen Bilanzsumme der Banken einfach revidiert und mit ihm ein Teil der zusätzlichen Bankgewinne. Das ist indirekt das, was passiert, wenn Trade Republic, Scalable und Co Werbung für Tagesgeld mit Leitzinsverzinsung machen: Die Haushalte schieben ihr Geld zu Trade Republic, wo sie die 2,25 % erhalten, und Trade Republic vergibt Kredite an Geschäftsbanken, bei denen die Bubills, die die Geschäftsbanken besitzen, als Sicherheiten hinterlegt sind. Für die anderen Banken kommt das aufs gleiche hinaus. Statt dass ihre Bilanzsumme wieder teilweise zurückschrumpft, bleibt sie ihnen erhalten und mit ihnen marginale zusätzliche Gewinne.
Viel mehr noch aber werden die Haushalte mehr konsumieren und damit für zusätzliche Einkommen und Gewinne bei Haushalten und Unternehmen sorgen. Vielleicht kommt es dabei auch zu Kapazitätsengpässen, sodass die Preise für bestimmte Konsumgüter oder Dienstleistungen steigen. Um diese realwirtschaftlichen Auswirkungen geht es in Teil 2: Die realen Grenzen – Was der staatliche Anspruch auf reale Resourcen bewirken kann.
Vielleicht erhöht die Zentralbank wegen ihrer Mission der Preisstabilität dann den Leitzins. An der Verschuldungsfähigkeit ändert auch das nichts. Aber höhe Leitzinsen können ihrerseits negative Auswirkungen auf die Konjunktur haben und politisch unbeliebt sein. Die Sorge vor solchen Schritten macht schuldenfinanzierte Maßnahmen politisch also unattraktiver – erst recht, weil sie als neutrale Bestätigung des Narrativs der “über ihre Verhältnisse lebenden” Regierung wirken kann. Zu diesen politischen Gefahren mehr in Teil 3: Die politischen Gefahren der Staatsverschuldung
Dieser Auftakt der Artikelreihe stellt klar: Natürlich haben staatliche Investitionen oder soziale Maßnahmen nicht nur Vorteile. Die Frage “verursacht eine Maßnahme eine Verbraucherpreissteigerung” ist beispielsweise gerecht. Die Fragen “erhöht eine Maßnahme die Schulden zu sehr” bzw “an welcher anderen Stelle muss gekürzt werden, um Geld für diese Maßnahme frei zu machen” sind hingegen ideologisch und verfehlen die Rolle von Fiskus und Staatsschuld in der Gesellschaft. Die Verschuldungsfähigkeit des Fiskalstaates ist – bei Verschuldung in eigener Währung – nie das Problem:
Anything we can actually do, we can afford. (Keynes)
٭
P.S.
Für etwa 10 % des Welt-BIP und 25 % der Weltbevölkerung sieht das anders aus:
Staaten, die in eine Währungsunion eingetreten sind, in der ihrer Volkswirtschaft die Rolle der Peripherie zukommt, haben den in dieser Union Mächtigen, also den Politikern wichtigerer Nationen sowie den Unionstechnokraten, die Macht gegeben, ihre Kreditunwürdigkeit zu beschließen. Dazu mehr in Teil 4: Gemeinsame Währung, getrennte Fiskalpolitik – Die europäische Staatsschuldenkrise. Das betrifft die Länder europäischer Peripherie, also Italien, Spanien, Portugal, Griechenland, Irland, aber auch Puerto Rico, welches als US-Territorium einer vergleichbaren Dynamik unterliegt, oder auch die CFA-Franc-Zone. Zusammen betrifft das etwa 5 % des Welt-BIP und auch etwa 5 % der Weltbevölkerung.
Staaten, die sich dazu entschieden haben, ihre Verschuldung in Fremdwährung zu organisieren, hängen tatsächlich vom Finanzmarkt ab. Mehr dazu in Teil 5: Nachholende Entwicklung – Wenn Staaten im Ausland mehr einkaufen wollen als sie zu verkaufen haben und Teil 6: Die politischen Grenzen der Staatsverschuldung in bürgerlich orientierter Peripherie. Das betrifft viele Länder des globalen Südens, wie etwa Bangladesch, Äthiopien, Argentinien, Philippinen und viele mehr. Zusammen betrifft das noch mal etwa 5 % des Welt-BIP, allerdings etwa 20 Prozent der Weltbevölkerung.
Anders als in vielen Explainern aus den Reihen der MMT wird hierfür der Fiskalstaat und die Zentralbank nicht zu “dem Staat” zusammengefasst. Zwar stimmt es, dass die Unabhängigkeit der Zentralbank politisch geschaffen wurde und geronnene Ideologie ist. Mehr dazu in Teil 3: Die politischen Grenzen der Staatsverschuldung in bürgerlichen Staaten. Nichtsdestotrotz ist sie in vielen Ländern heute eine Tatsache, die ernst genommen werden sollte.
Manchmal ist der Zins für kurzfristige Staatsanleihen sogar deutlich unter dem Leitzins. Warum, muss uns hier nicht interessieren.